Foi publicada no Diário Oficial a Portaria Interministerial MPS/MF Nº 13, de 9/01/2026, que
reajusta os benefícios pagos pelo Instituto Nacional do Seguro Social – INSS.
Conforme esta Portaria, a partir de 1º de janeiro de 2026, o salário de benefício e o salário de
contribuição não poderão ser inferiores a R$ 1.621,00, nem superiores a R$8.475,55.
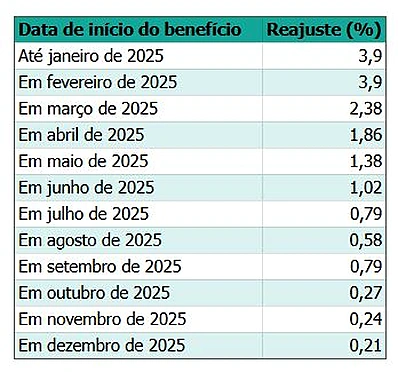
Os benefícios pagos pelo Instituto Nacional do Seguro Social – INSS serão reajustados em 3,90% ou
com percentual da tabela abaixo, de acordo com a Data de Início do Benefício:
Reajuste para o Plano BD
O reajuste dos benefícios do Plano de Benefício Definido (BD) considera duas variáveis: o valor do
benefício na data da sua concessão, corrigido com o índice de reajuste determinados pela
Previdência Social – Valor Base de Pagamento (segmento de correção pelo INSS) e o valor
correspondente à quantidade de Unidades de Benefício (UB´s) fixada na data de concessão,
multiplicada pela cotação da Unidade de Benefício – UB do mês do reajuste – Valor Mínimo de
Pagamento (segmento de correção pelo valor da UB).
- Para a apuração do Valor Base de Pagamento, é considerado o histórico de reajustes da Previdência Social sobre o benefício original, bem como a aplicação do índice fixado em Janeiro de 2026 (índices apresentados na tabela acima).
- O Valor Mínimo de Pagamento equivale ao resultado da multiplicação da quantidade de UB apurada na data da concessão do benefício, pela cotação da UB do mês do reajuste, ou seja, Janeiro de 2026, correspondente a R$ 40,565024.
A Real Grandeza considera, para pagamento, o maior valor aputado entre o Valor Base de Pagamento e o Valor Mínimo de Pagamento.
Como a Previdência Social reajustou seus benefícios com base no INPC (Índice Nacional de Preços
ao Consumidor) e este índice é o mesmo utilizado para correção da Unidade de Benefício, os dois
vetores para o Reajuste do Plano BD apresentaram o percentual acumulado nos últimos 12 meses
equivalente a 3,90%.